Fon vurgununa ilişkin yürütülen süreçte yeni bir gelişme yaşandı.
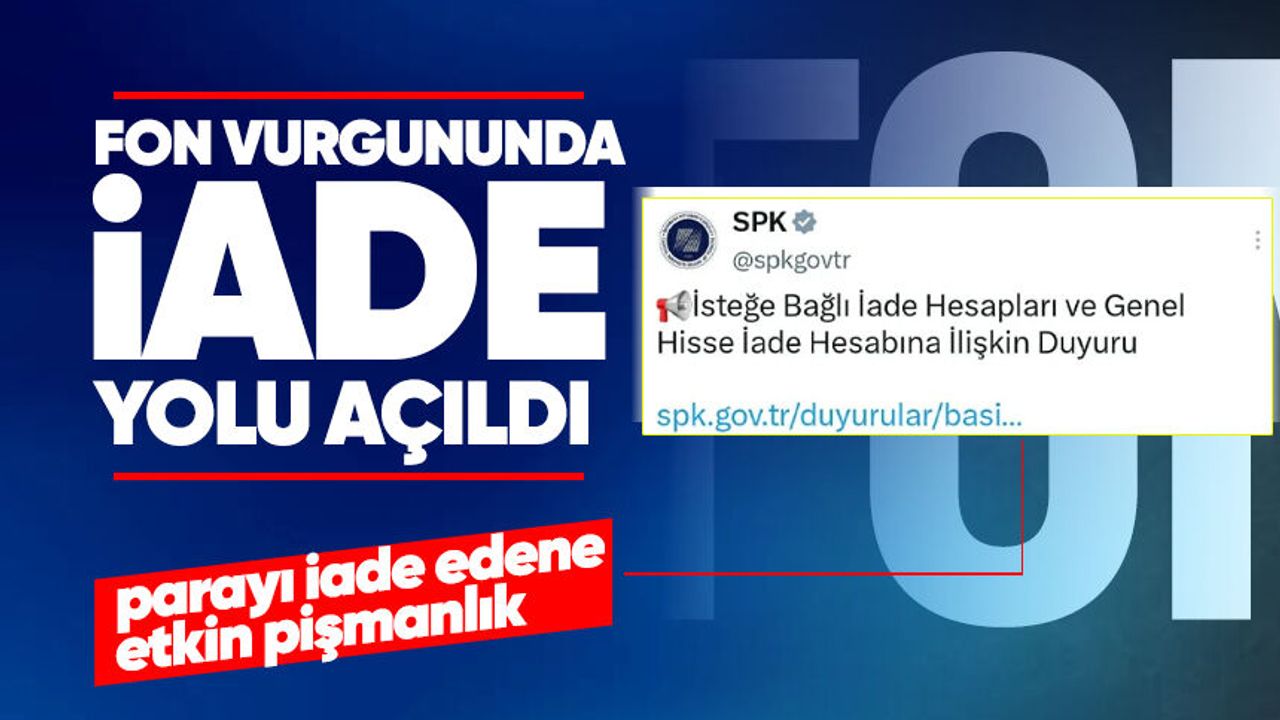
Sermaye Piyasası Kurulu (SPK), tasfiye kapsamına alınan yatırım fonlarında gerçekleştirilen işlemler sonucunda fahiş kazanç sağlayan kişilerin, elde ettikleri tutarları kendi istekleriyle geri ödeyebilmeleri için yeni bir uygulamayı devreye aldı.
İADELER İÇİN AYRI HESAPLAR OLUŞTURULDU
SPK tarafından yapılan açıklamada, tasfiye kararı öncesindeki işlemlerinden fahiş kazanç elde eden ve bu kazancı gönüllü olarak iade etmek isteyenlerin ödeme yapabilmesi amacıyla her fon için ayrı hesap açıldığı belirtildi.
Söz konusu hesapların, Birleşik Fon Bankası nezdinde Tasarruf Mevduat Sigorta Fonu (TMSF) adına oluşturulduğu kaydedildi.

İADE EDİLEN PARALAR HAK SAHİPLERİNE AKTARILACAK
İsteğe bağlı olarak hesaplara yatırılacak tutarların yalnızca ilgili fonun tasfiye malvarlığına dahil edileceği bildirildi.
Bu kapsamda geri ödenen paraların, tasfiye sürecindeki fonların katılma payı sahiplerine yapılacak ödemelerde değerlendirilmesi öngörülüyor.
“GENEL HİSSE İADE HESABI” OLUŞTURULDU
SPK açıklamasında ayrıca, borsada işlem gören şirketlerin paylarının alım satımı ve benzeri işlemlerden fahiş kâr elde eden ve bu kazançları geri ödemek isteyen kişiler için de Birleşik Fon Bankası nezdinde TMSF adına “Genel Hisse İade Hesabı” açıldığı ifade edildi.
ETKİN PİŞMANLIKTA İKİ KAT ÖDEME ŞARTI
SPK'nın daha önce konuya ilişkin yaptığı açıklamalarda, şüphelilerin etkin pişmanlık hükümlerinden yararlanabilmesi için ilgili mevzuat hükümleri hatırlatılmış, haksız şekilde elde edilen kazancın iki katının ödenmesi gerektiği belirtilmişti.
Açıklamalarda şu ifadelere yer verilmişti:
“6362 sayılı SPK’nın 107/1 maddesi çerçevesinde hakkında suç duyurusu kararı alınan şahısların 6362 sayılı SPKn’nun 107/3 hükmü uyarınca etkin pişmanlık hükümlerinden yararlanabilmesi için 500 bin Türk Lirası’ndan az olmamak üzere, elde ettiği veya elde edilmesine sebep olduğu menfaatin iki katı miktarı parayı Kurul kararından itibaren 15 gün içinde Hazine ve Maliye Bakanlığı’nın e-tahsilat hesabına '6362 sayılı Kanunun 107/3 maddesi kapsamında etkin pişmanlıktan yararlanma karşılığı Hazine’ye ödenmesi gereken tutar' açıklama notu ile ödemesi ve aynı süre içinde Kurulumuza ilgili belgelerin iletmesi gerekmektedir.”